메타실적이 법적 충당금 때문에 GAAP EPS는 낮아 보여도, 조정 기준으로는 예상을 웃돌았어요. 테슬라·IBM까지 숫자와 콜만 차분히 정리해 볼게요. 📊
메타실적·테슬라실적·IBM실적이 미국 동부시간 2026년 10월 21일 장 마감 후(AMC)에 나왔어요. 한국시간으로는 10월 22일 새벽이에요.
이 글은 세 회사의 공식 IR·보도자료·SEC 첨부 숫자와, 컨퍼런스콜(테슬라는 Benzinga 전문·CNBC 보도 기준) 포인트, 그리고 X(트위터)에서 본 개인 반응을 한곳에 모은 정보 정리예요. X 인용은 의미만 새 문장으로 다시 썼고, 매수·매도 추천이나 주가 전망은 하지 않아요.
📌 30초 요약
- 메타: 매출 $646.0억(+26%) · 조정 EPS $7.40(컨센서스 $6.35 상회) · GAAP EPS $3.83은 $98.9억 법적충당금 영향
- 테슬라: 매출 $280.5억(YoY 거의 보합) · 비GAAP EPS $0.48(컨센서스 $0.45 상회)
- IBM: 매출 $171.0억(+5%) · 영업 EPS $2.95(컨센서스 $2.87 상회) · FCF 가이던스 상향
- 컨센서스 출처는 달력 글(post 321)과 동일: Tesla IR / LSEG(HL) / AlphaStreet
※ 정보 제공 목적이에요. 특정 종목의 매수·매도를 권하지 않아요.
세 회사 한눈에: 실제 vs 컨센서스
아래 그림은 매출과 EPS를 예상치와 나란히 둔 비교예요. 메타 EPS는 GAAP $3.83과 법적충당금 제외 $7.40을 구분해서 봐야 해요.
컨센서스 $6.35는 충당금 반영 전 기준으로 보는 편이 맞아요.
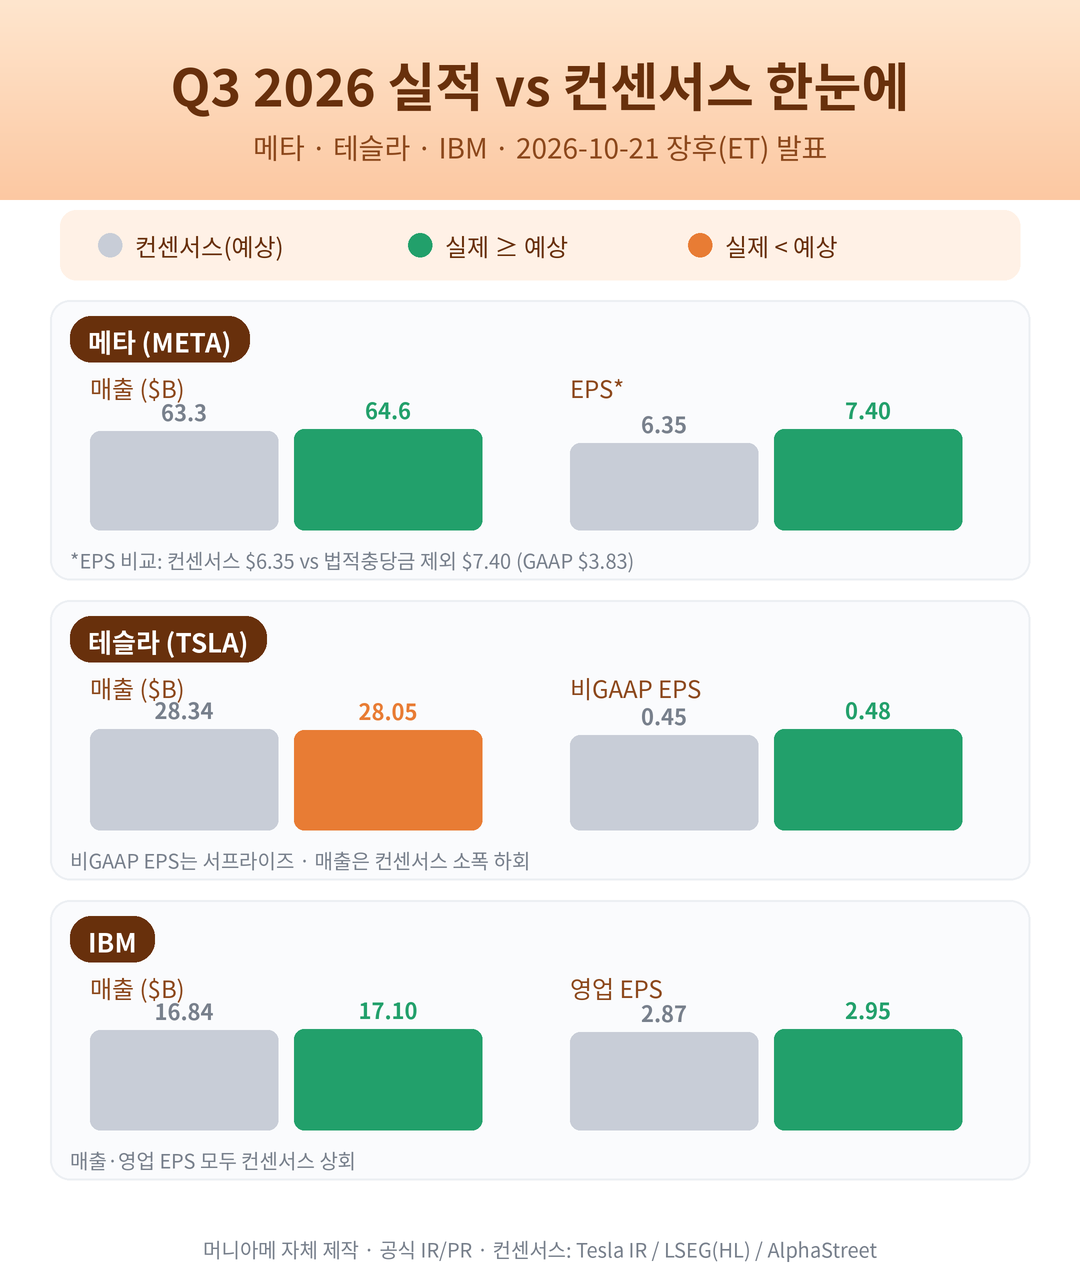
| 기업 | 매출 실제 | 매출 예상 | EPS 실제 | EPS 예상 | 비고 |
|---|---|---|---|---|---|
| 메타 | $64.601B | $63.3B | 조정 $7.40 GAAP $3.83 | $6.35 | 충당금 $9.89B |
| 테슬라 | $28.046B | $28.34B | 비GAAP $0.48 GAAP $0.22 | 비GAAP $0.45 | 매출 소폭 미스 |
| IBM | $17.103B | $16.84B | 영업 $2.95 GAAP $2.31 | 영업 $2.87 | 매출·EPS 비트 |
📅 실적 달력과 함께 보기
2026년 10월 미국증시 실적발표 달력에서 이번 주·다음 주 일정도 확인할 수 있어요.
📖 목차
메타실적 Q3 2026 총정리
메타실적의 핵심은 광고 성장이 이어진 가운데, $98.9억 규모의 법적 충당금(미국 52개 주 검찰총장과 청소년 정신건강 관련 합의)이 GAAP 이익을 크게 눌렀다는 점이에요. 그래서 GAAP EPS와 조정 EPS를 반드시 나눠서 읽어야 해요.
숫자 한눈에
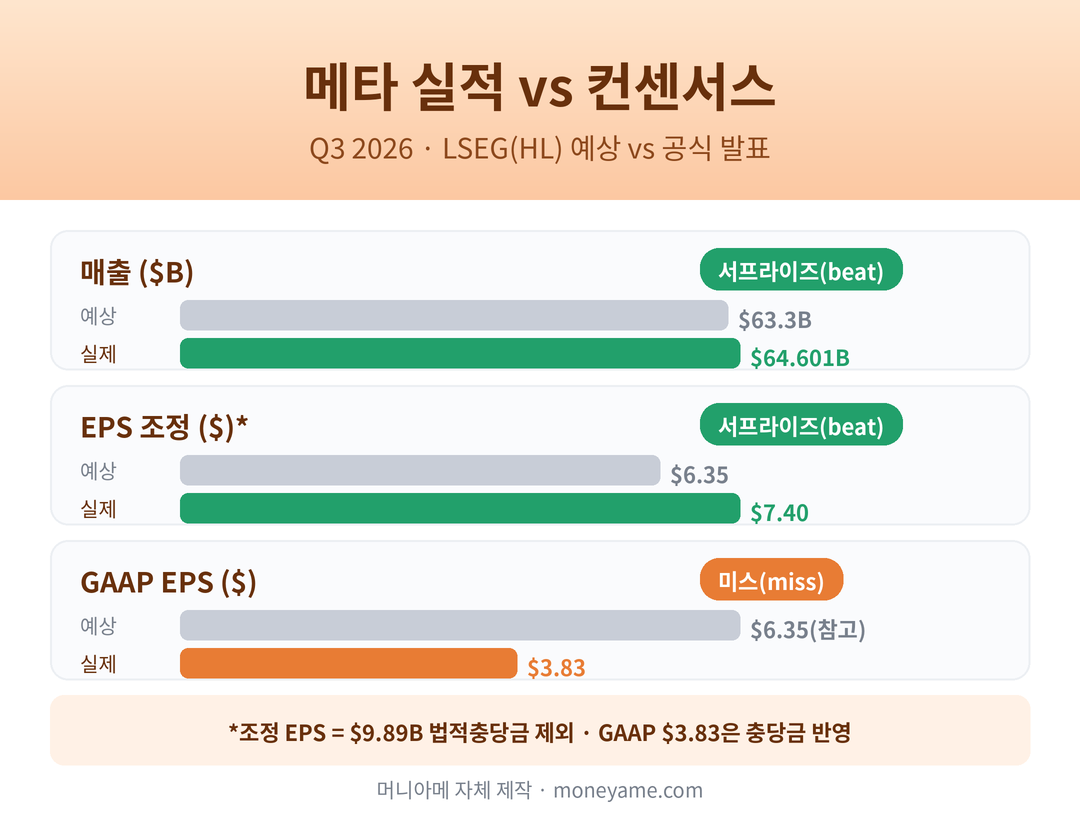
- 매출 $64.601B (YoY +26%) · 컨센서스 $63.3B 상회 — 출처: Meta IR / 예상 LSEG via HL
- 광고 매출 $63.061B · Family of Apps $64.158B · Reality Labs 매출 $443M
- GAAP 순이익 $9.860B · 희석 EPS $3.83
- 법적충당금 제외 시 영업이익 약 $22.88B · EPS 약 $7.40 · 유효세율 약 17%
- 보고 영업이익 $12.988B (마진 20%) — 충당금 포함
사업부·세그먼트
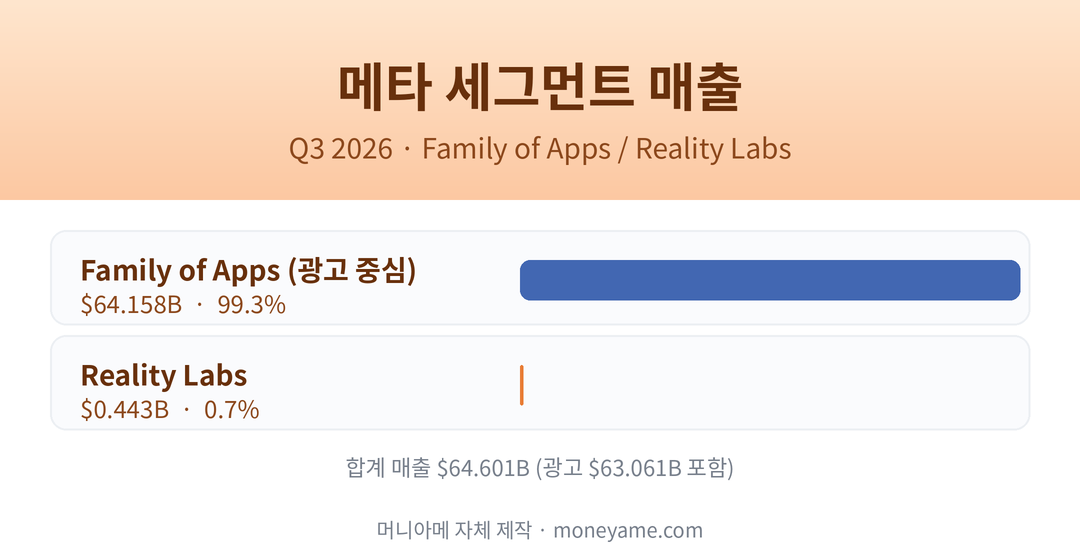
매출의 거의 전부가 Family of Apps(페이스북·인스타그램·WhatsApp·Threads 등)에서 나와요. Reality Labs는 매출 $443M에 영업손실 $4.129B로, 장기 투자 구간으로 보는 게 일반적이에요.
마진·현금흐름
- 영업현금흐름(OCF) $32.786B
- 설비투자(금융리스 포함 Capex) $34.91B
- 잉여현금흐름(FCF) -$2.120B (대규모 투자 구간)
- 현금·유가증권 $82.45B · 인원 66,775명 (YoY –15%)
가이던스
- Q4 매출 가이던스 $73~76B
- FY2026 비용 $175~179B
- FY Reality Labs 손실 $18~19B · 2027년 RL 손실 약 $15B 수준 언급
- FY Capex $135~145B로 가이던스 폭을 좁힘
- Class C 무의결권 주식: 2027년 1월 효력 · 1대1 Class C 배당 ≈ 2대1 분할 효과
KPI
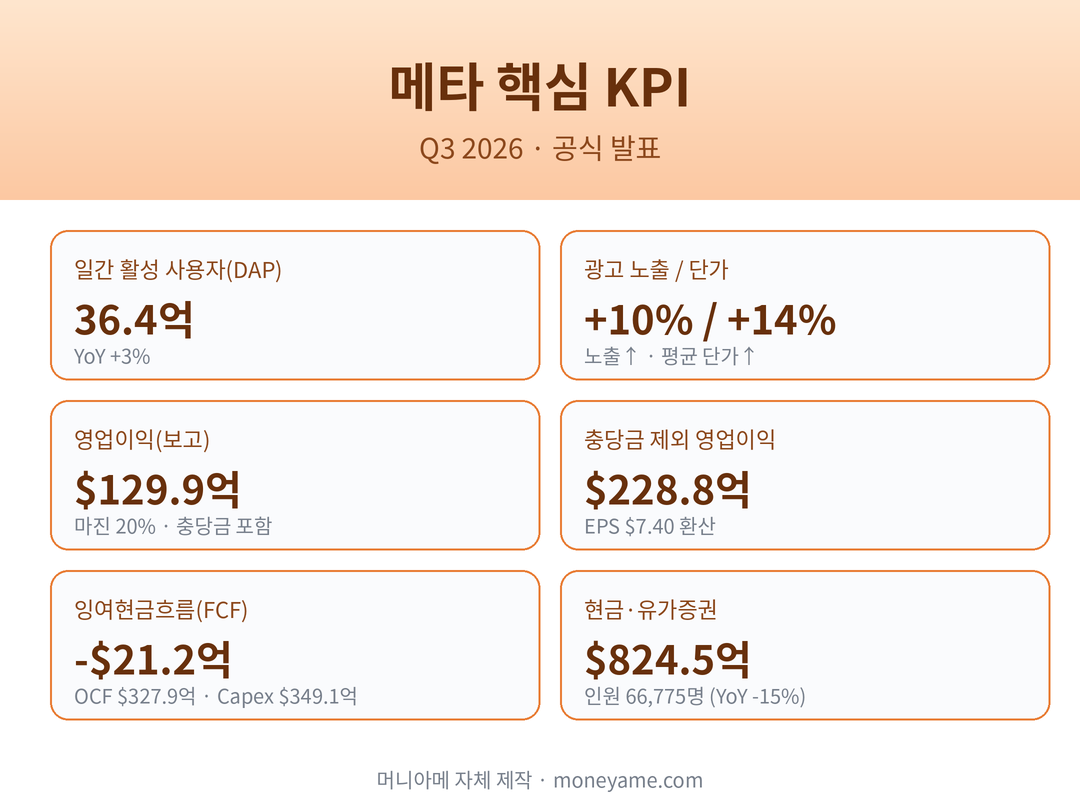
- 일간 활성 사용자(DAP) 36.4억 (YoY +3%)
- 광고 노출 +10% · 평균 광고 단가 +14%
컨퍼런스콜·Q&A
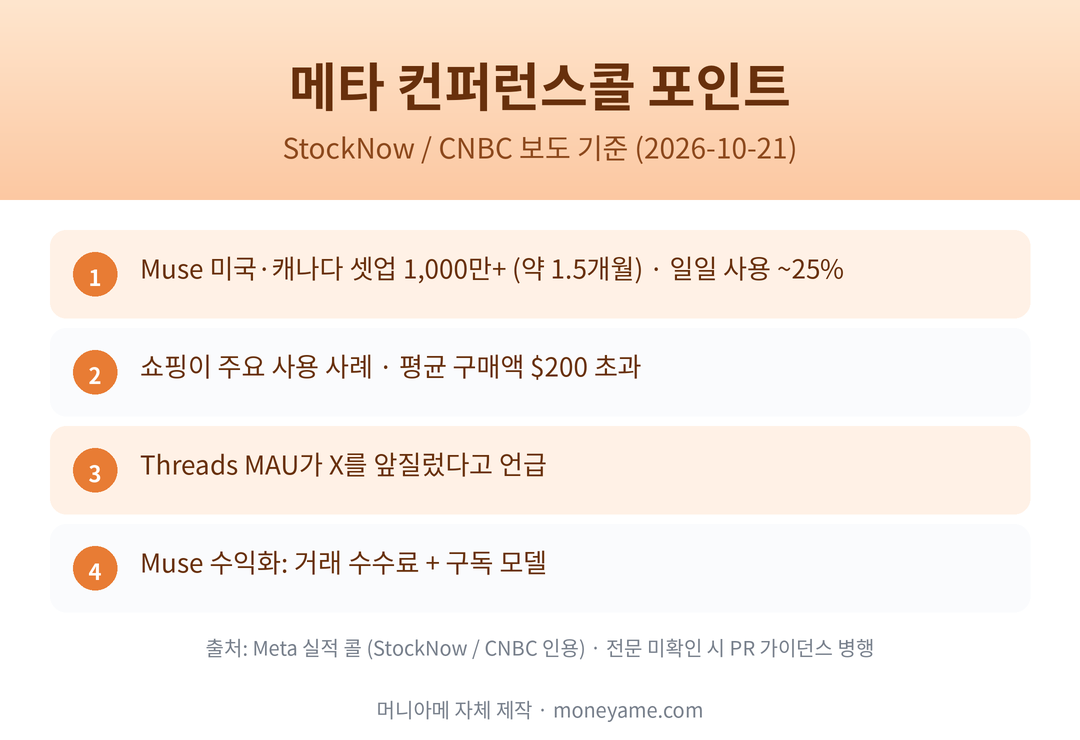
콜·보도(Benzinga 전문 요약·CNBC·StockNow·AP)를 기준으로 정리했어요. 수치 원본은 Meta IR입니다.
- Muse: 미국·캐나다에서 약 1.5개월 만에 셋업 1,000만+ · 일일 사용 약 25% (초기 Threads보다 높은 일일 사용률이라고 언급)
- 쇼핑이 주요 사용 사례 · 평균 구매액 $200 초과 · 수익화는 거래 수수료 + 구독 방향
- Threads MAU가 X를 앞질렀다고 언급 · Threads 체류시간 YoY +20% 이상 성장 언급
- 인스타그램 이용자당 체류시간이 사상 최고치 · 전년 대비 두 자릿수 성장(콜·언론 보도)
- 페이스북·인스타그램 모두 참여도가 사상 최고 구간이라고 Zuckerberg가 오프닝에서 강조
X에서 본 반응 (메타)
실적 직후 X에서 자주 보이던 관찰을 의미만 새 문장으로 정리했어요. 개인 의견이며 투자 조언이 아니에요.
- 매출 비트와 광고 성장(+노출·단가)은 긍정으로 보되, GAAP EPS는 $98.9억 법적충당금 때문에 ‘그대로 읽으면 안 된다’는 설명이 많았어요.
- 조정 EPS 약 $7.40·Q4 매출 가이던스 $73~76B·FY Capex $135~145B를 한 묶음으로 보는 글이 많았고, ‘AI 인프라 투자 vs 단기 FCF’ 프레임이 반복됐어요.
- Muse 1,000만 셋업·일일 사용 ~25%를 ‘초기 채택은 빠르다’고 보는 쪽과, Reality Labs·Capex 때문에 ‘수익화 시점은 아직’이라고 보는 쪽이 같이 나왔어요.
- 일부는 메타가 구글·아마존과 같이 분기 FCF가 마이너스인 구간에 들어갔다는 점을 강조했어요(OCF는 크지만 Capex가 더 큼).
테슬라실적 Q3 2026 총정리
테슬라실적은 매출이 전년과 거의 같았고, 비GAAP EPS는 컨센서스를 소폭 웃돌았어요. 하드웨어 마진과 함께 FSD·로보택시·Optimus 같은 소프트웨어·자율주행 스토리가 콜의 중심이었어요.
숫자 한눈에
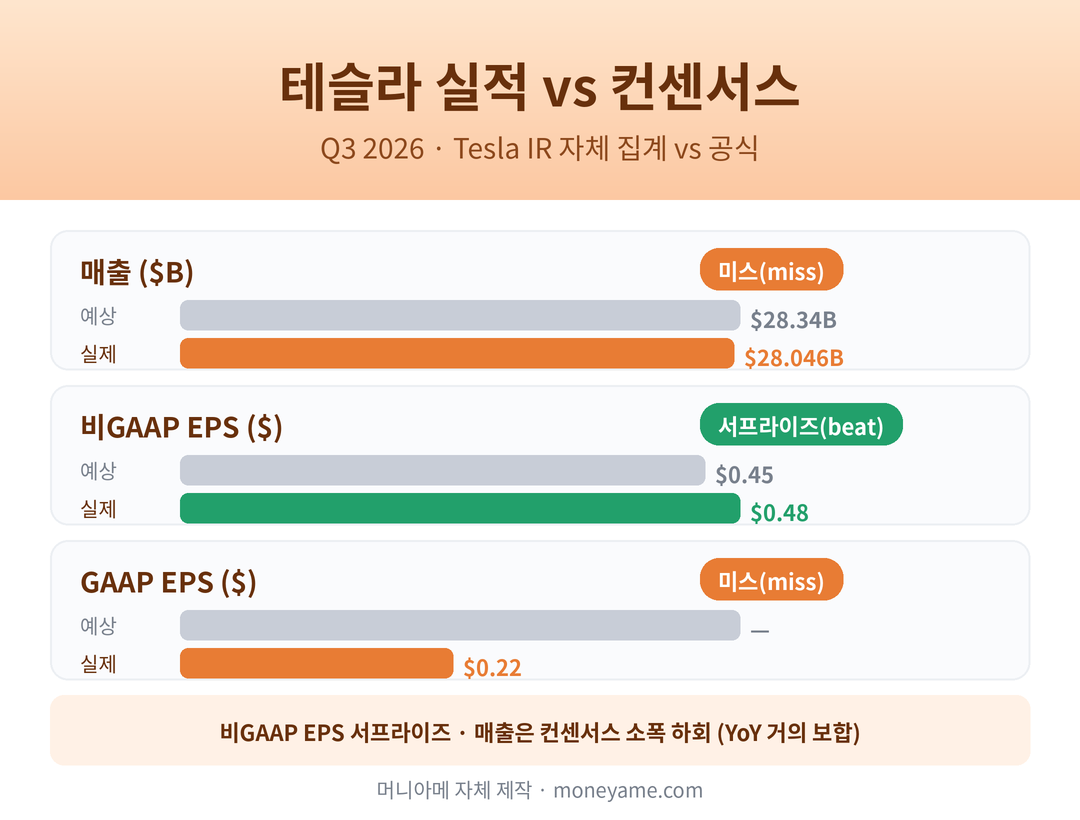
- 매출 $28.046B (전년 $28.095B 대비 거의 보합) · 컨센서스 $28.34B 소폭 하회 — Tesla IR/SEC Ex.99.1 / 예상 Tesla IR consensus
- GAAP 순이익 $787M · GAAP 희석 EPS $0.22
- 비GAAP 순이익 $1.697B · 비GAAP EPS $0.48 (컨센서스 $0.45 상회)
- 영업이익 $718M · 매출총이익 $5.494B
사업부·세그먼트
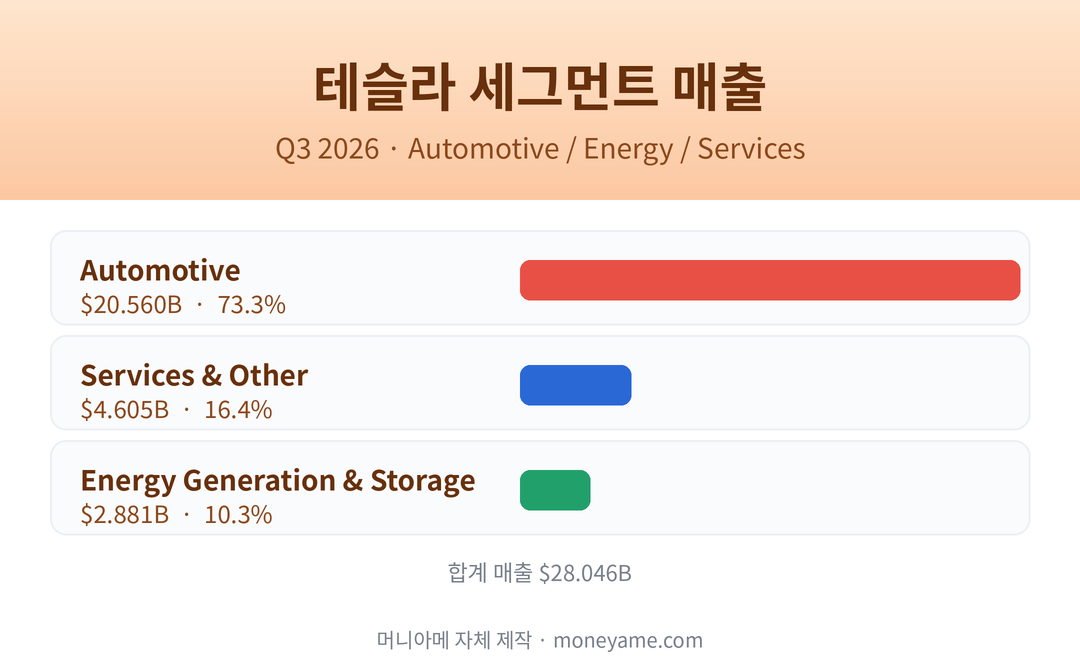
- Automotive $20.560B
- Energy Generation & Storage $2.881B
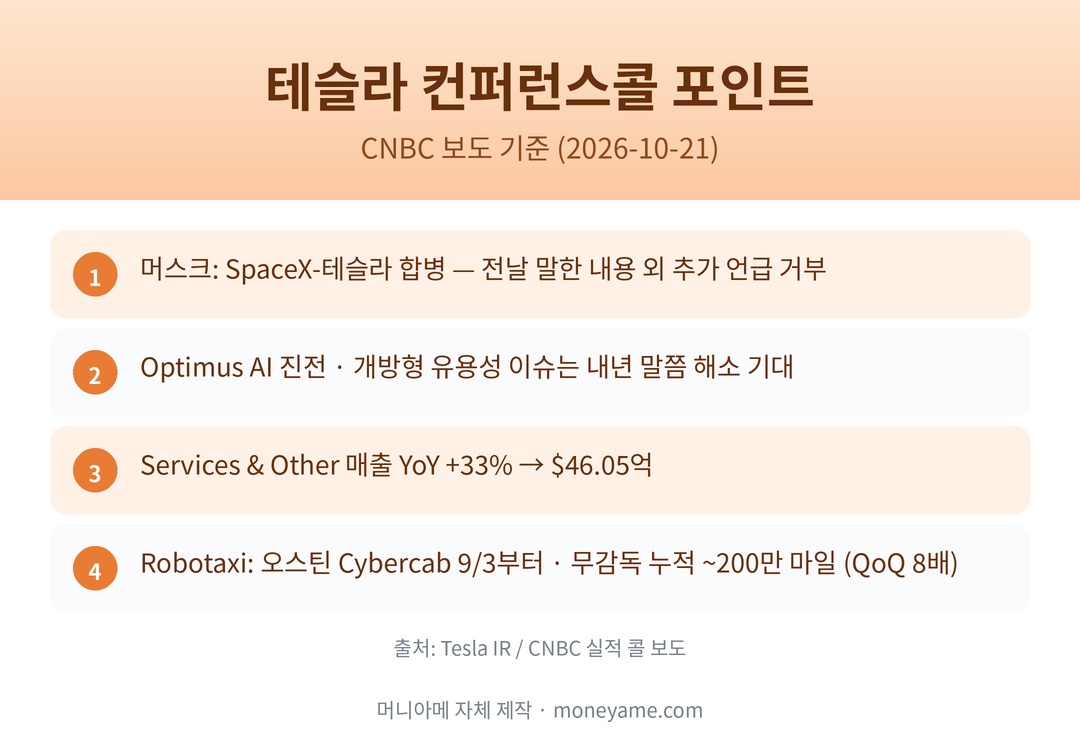
- Services & Other $4.605B (YoY +33%, 콜·IR에서 강조)
마진·현금흐름
- 자동차 매출총이익률 GAAP 18.5% · 규제 크레딧 제외 18.1%
- 조정 EBITDA $3.900B
- OCF $6.263B · Capex $4.732B · FCF $1.531B
- 현금·단기투자 $45.447B
가이던스
정량 가이던스보다 질적 전망이 중심이었어요. 콜에서 올해 Capex를 약 $20B로 하향(이전 언급 대비 효율 집행)했고, 하드웨어 이익과 함께 소프트웨어·서비스·플릿 수익이 시간이 지나며 커질 수 있다고 했어요.
IR 쪽에서는 배터리 공급이 물량 확대의 제약으로도 언급됐고, 공장 가동률을 최대한 높이는 방향이 나왔어요.
KPI
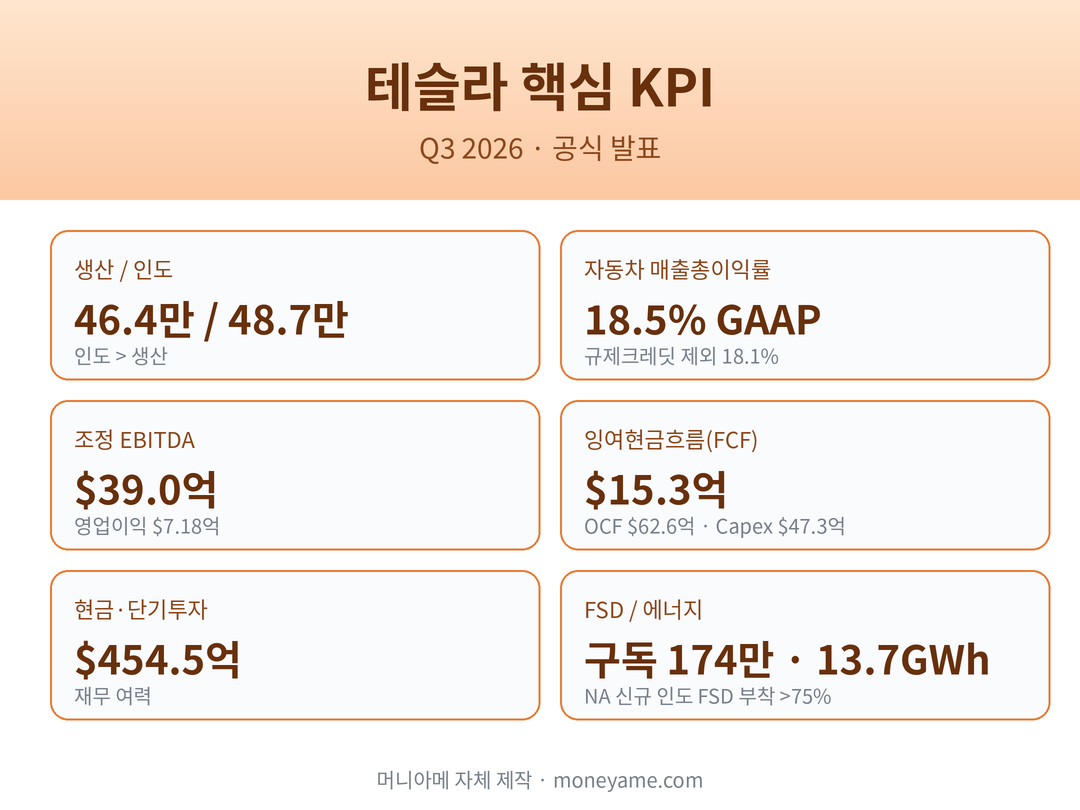
- 생산 464,391 · 인도 486,532
- 에너지 저장 배치 13.7 GWh
- 활성 FSD 구독 174만 · 북미 신규 인도 FSD 부착률 75% 초과
- Robotaxi: 오스틴 Cybercab 운행 9월 3일부터 · 무감독 누적 마일 약 200만 (전분기 대비 약 8배)
컨퍼런스콜·Q&A
아래는 Benzinga 콜 전문과 CNBC 보도를 기준으로 한 Q&A·경영진 코멘트예요. 전망 수치는 회사의 미래 가이던스이며 확정이 아니에요.
- 수요·FSD: 머스크 — 차량 수요가 생산을 크게 웃돌고, 가장 큰 수요 동력은 FSD. 유럽은 다수 국가 승인·EU 전역 승인은 Q1을 넘기면 놀랄 것이라고 언급(시점은 규제 기관에 달림).
- 생산·백로그: CFO — 4년 만에 가장 높은 수주 잔고 · 인도는 생산이 병목. Capex 가이던스를 올해 약 $20B로 하향(효율적 집행). 차입 한도 최대 $30B 확보.
- 에너지: Megapack 2027년 슬롯이 거의 매진 · 배치 13.7GWh · 에너지 매출총이익률 순차 33.1%(관세 환급·보증 정산 등 일회성 요인도 포함).
- Robotaxi·Cybercab: 오스틴 Cybercab 플릿이 출시 후 약 1개월 만에 ~10배. 다음 달 Dallas 공개 무감독 운행 목표. 연말까지 일부 고객 손에 Cybercab을 넣는 시도. 대부분은 Tesla 소유 TaaS. 마일당 30센트 목표는 아직 미달이나 경로가 있다고 CFO.
- FSD Unsupervised: Ashok — Cybercab과 Model Y 소프트웨어가 같고, 고객 차량을 Robotaxi 플릿에 넣는 시점을 대략 2027년 Q2로 언급.
- 실적 기여: Robotaxi는 당장 바늘을 움직이진 않지만, 2027년 Q2부터 눈에 띄고 Q3~Q4에 의미 있어질 수 있다고 머스크(전망).
- Optimus: Fremont 고용량 라인에서 초기 생산 시작 · 백만 대/년 라인의 상당 부분이 이미 설치. 설계·AI·내구성이 맞춰지는 시점을 2027년 말 전후로 보고 외부 고객 인도. 손(핸드) 설계가 핵심 난제. AI5 칩은 대략 2027년 4월 통합 목표(계획).
- Terafab: 연구 팹 장비 시운전 2027년 상반기 · 첫 테스트 칩 목표 5~6월 · 유용한 칩 양산 목표는 대략 2028년 Q3. 장기 Capex는 수십억~장기 1,000억 달러 이상 규모로 언급(SpaceX와 분담은 미정).
- 기타: Semi 양산 시작 · Roadster 데모 · 2030년경 연 500만 대 생산 목표. SpaceX–Tesla 합병은 “어제 말한 내용이 전부” · 당일 콜에서 추가 논의 없음. SpaceX 보유분 MTM −$142M · 비트코인 MTM +$290M.
X에서 본 반응 (테슬라) — Elon Musk 먼저
머스크의 실적·콜 직후 X 게시·인용을 의미만 다시 썼어요. 원문 복붙이 아니며, 매수·매도 신호가 아니에요.
- 머스크는 실적 하이라이트(비GAAP EPS $0.48, FSD 구독 174만 등)를 인용하며, ‘사람들은 차에 FSD가 붙은 게 아니라, FSD에 차가 붙은 것을 산다’는 취지로 수요 해석을 강조했어요.
- Tesla 공식 주주 업데이트(북미 FSD 부착률 75% 초과·Semi 양산 등)를 인용해 ‘Tesla 팀의 큰 진전’이라고 짧게 응원했어요.
- 콜에서 Optimus S-커브·Fremont 초기 생산 설명을 요약한 글을 리트윗하며 Optimus 메시지를 다시 노출했어요.
- 다음 실적 콜을 화상으로 해 달라는 팬 요청에 ‘다음번에는(그렇게 할 것)’이라고 답했어요.
그 외 X에서 자주 보이던 관찰이에요.
- 숫자만 보면 ‘매출은 보합·영업이익 압박, 비GAAP EPS는 소폭 비트’라는 요약이 많았고, 동시에 FSD 부착·Cybercab 10배·Dallas·Capex $20B 하향을 콜의 핵심으로 꼽는 글이 많았어요.
- Megapack 2027 매진·에너지 마진 개선을 ‘하드웨어 스토리의 한 축’으로 보는 반응이 있었고, Optimus는 ‘초기 생산은 시작됐지만 양산·외부 인도는 2027년 말 전후’라는 콜 톤을 그대로 전하는 쪽이 많았어요.
- 일부는 GAAP 영업이익 급감·투자 사이클을 강조했고, 다른 쪽은 무감독 마일 8배·Services 마진 사상 최고를 성장 신호로 읽었어요. 어느 쪽이든 확정된 미래 실적은 아니에요.
IBM실적 Q3 2026 총정리
IBM은 소프트웨어·데이터·Red Hat이 성장을 이끌고, 영업(비GAAP) EPS와 매출이 컨센서스를 웃돌았어요. 자유현금흐름(FCF) 연간 가이던스도 상향했어요.
숫자 한눈에
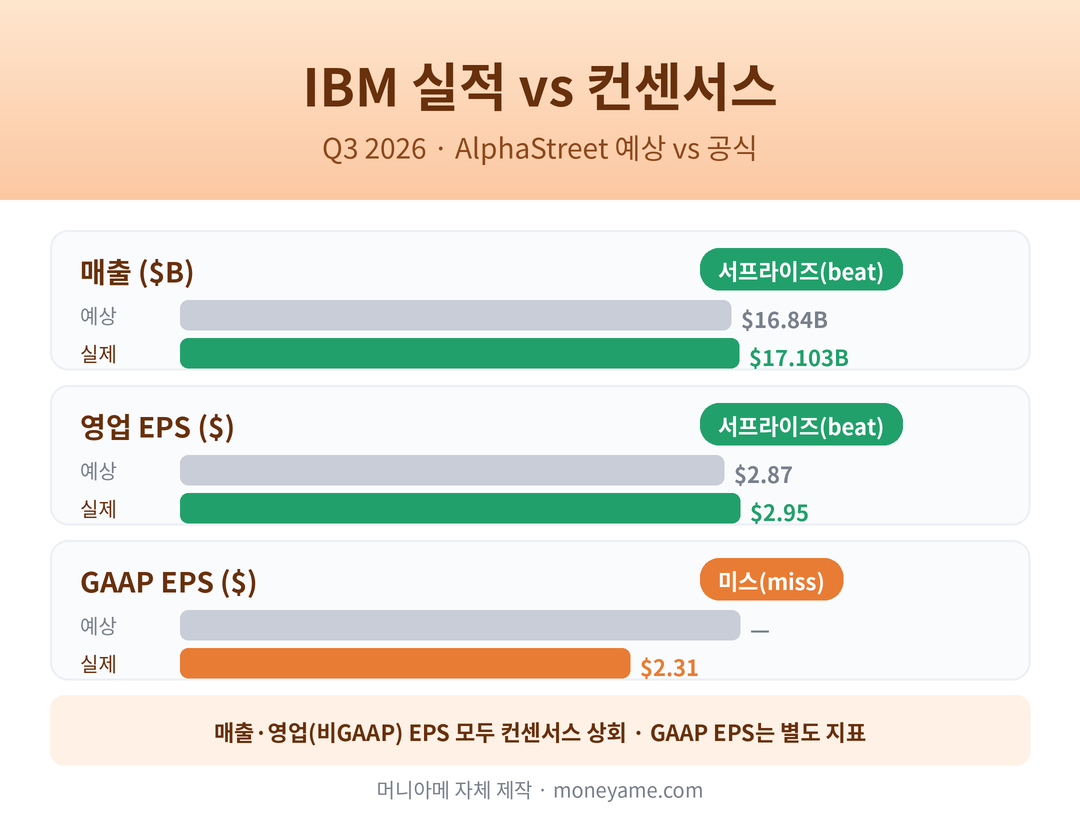
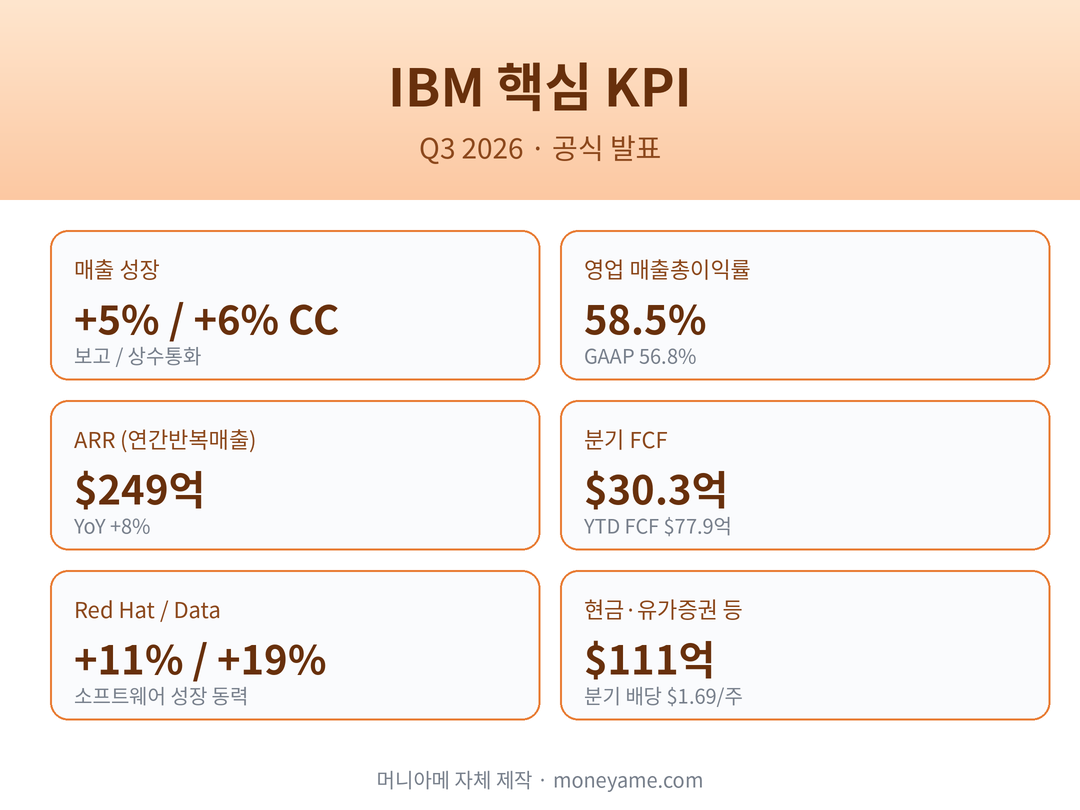
- 매출 $17.103B (YoY +5%, 상수통화 +6%) · 컨센서스 $16.84B 상회 — IBM PR / 예상 AlphaStreet
- 계속사업 GAAP EPS $2.31 (+26%) · 영업(비GAAP) EPS $2.95 (+11%, 컨센서스 $2.87 상회)
- 순이익 $2.190B
사업부·세그먼트
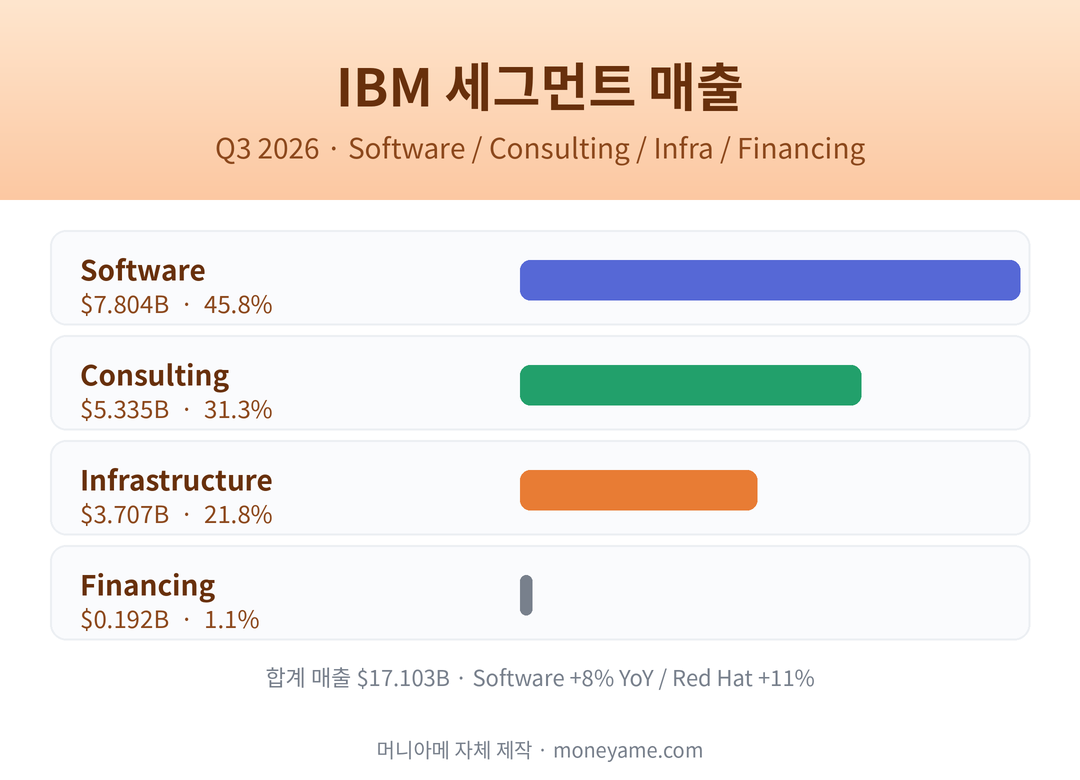
- Software $7.804B (+8% / +9% CC) · Red Hat +11% · Data +19%/+20% CC
- Consulting $5.335B (보합 / +2% CC)
- Infrastructure $3.707B (+4% / +5% CC)
- Financing $192M
- ARR $24.9B (+8%)
마진·현금흐름
- 매출총이익률 GAAP 56.8% / 영업 58.5%
- 세전 마진 GAAP 14.6% / 영업 19.3%
- 분기 OCF $4.025B · FCF $3.027B · YTD FCF $7.787B
- 현금·제한현금·유가증권 등 $11.1B
가이던스
- FY 상수통화 매출 성장 4~5%
- FCF: 전년 대비 +$10억 이상으로 상향
- 분기 배당 $1.69/주
KPI
컨퍼런스콜·Q&A
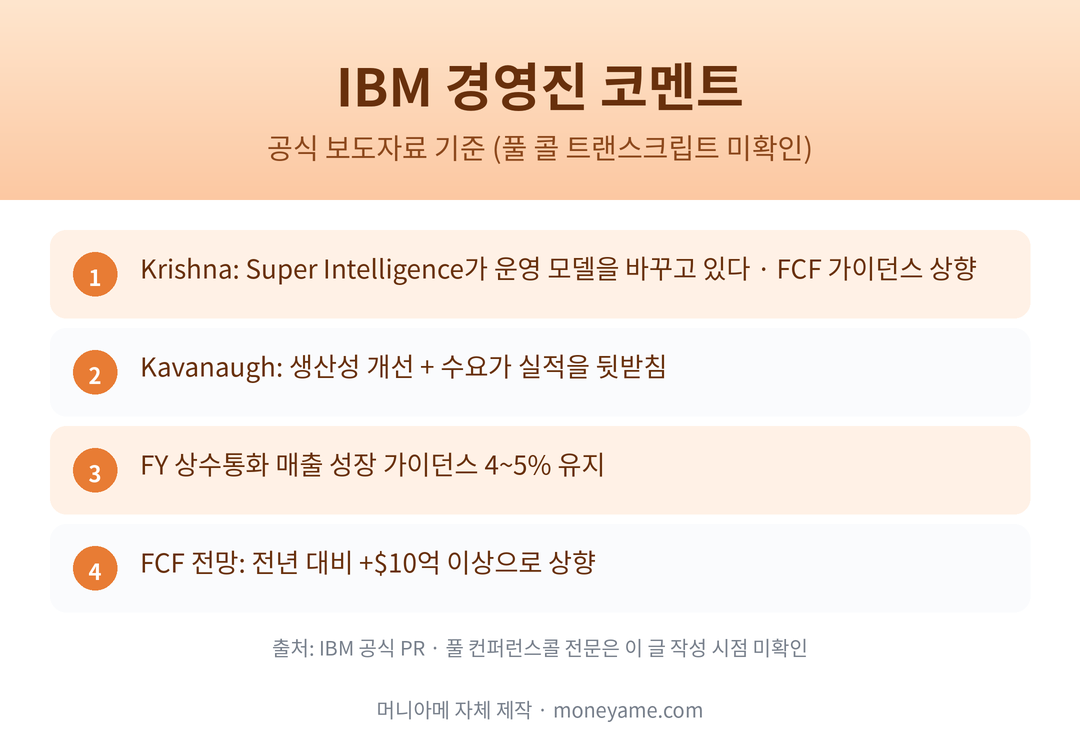
풀 컨퍼런스콜 전문은 이 글 작성 시점에 확인하지 못했어요. 아래는 공식 보도자료에 실린 경영진 코멘트와 IR 덱 포인트예요.
- Arvind Krishna: Super Intelligence가 기업 운영 모델을 바꾸고 있다 · FCF 전망을 올렸다
- James Kavanaugh: 생산성 개선과 수요가 실적을 뒷받침했다
X에서 본 반응 (IBM)
의미만 새 문장으로 정리한 개인 관찰이에요. 투자 추천이 아니에요.
- 매출·영업 EPS 동시 비트와 FY FCF 가이던스 상향(+전년 대비 $10억 이상)을 ‘소프트웨어 회복 + 현금창출력’으로 묶는 요약이 많았어요.
- Software +8%(Red Hat +11%, Data +19%)를 긍정으로, Consulting 보합·IBM Z 약세(일부 보도)는 따로 짚는 글도 보였어요.
- 지연되던 딜이 닫히며 소프트웨어 성장이 다시 빨라졌다는 해석과, 상수통화 매출 가이던스 4~5% 유지를 ‘공격적이진 않다’고 보는 시각이 함께 나왔어요.
이번 주·다음 주 실적 일정
더 많은 종목의 발표일은 2026년 10월 미국증시 실적발표 달력에서 시가총액 구간별로 볼 수 있어요. 장전·장후 색 구분과 한국시간 환산도 같이 적어 두었어요.
팩트체크: 이번 실적에서 헷갈리기 쉬운 말
주장: 메타 GAAP EPS $3.83이 컨센서스 $6.35를 크게 밑돈 것은 사업이 무너졌다는 뜻이다
판정: 반만 사실
GAAP EPS는 $9.89B 법적충당금의 영향이 커요. 같은 분기 조정 EPS는 약 $7.40으로 컨센서스 $6.35를 웃돌아요. 매출도 $64.6B로 예상을 상회했어요. ‘사업 붕괴’로 단순화하기는 어려워요.
출처: Meta IR · LSEG via HL
주장: 테슬라 매출이 컨센서스를 밑돌면 비GAAP EPS 서프라이즈는 의미 없다
판정: 반만 사실
매출 $28.046B는 예상 $28.34B를 소폭 하회했고 YoY로는 거의 보합이에요. 다만 비GAAP EPS $0.48은 예상 $0.45를 웃돌았고, Services·FSD·에너지 등 다른 KPI는 별도로 보는 게 좋아요. 한쪽만으로 전체를 단정하긴 어려워요.
출처: Tesla SEC Ex.99.1 · Tesla IR consensus
주장: IBM은 매출·영업 EPS·FCF 가이던스를 모두 좋게 발표했다
판정: 사실
매출 $17.103B·영업 EPS $2.95가 컨센서스를 웃돌았고, FY FCF를 전년 대비 +$10억 이상으로 상향했어요. FY 상수통화 매출 성장 가이던스 4~5%는 유지예요.
출처: IBM PR
주장: 메타 Muse가 이미 전 세계 수익의 핵심이 되었다
판정: 아직 미정
콜에서 미국·캐나다 셋업 1,000만+·일일 사용 ~25%·쇼핑 사용 사례가 언급됐어요. 전사 매출에서 Muse가 차지하는 비중은 이번 보도자료 숫자만으로는 확인되지 않아요.
출처: Meta IR
참고 자료 (공식 출처)
- Meta Q3 2026 Results (공식)
- Tesla IR
- Tesla Q3 2026 Shareholder Update / SEC Exhibit 99.1
- Tesla IR · Q3 2026 Earnings Consensus (2026-10-19)
- Tesla Q3 2026 Earnings Call Transcript (Benzinga)
- Meta Platforms Q3 2026 Earnings Call Transcript (Benzinga)
- IBM Q3 2026 Results (공식 PR)
- IBM IR 자료
- Hargreaves Lansdown · US tech earnings preview (LSEG, 2026-10-12)
- AlphaStreet · IBM Q3 2026 preview
- 2026년 10월 미국증시 실적발표 달력 (머니아메)
- 확인일: 2026년 10월 22일 (Asia/Seoul)
※ 이 글은 실적·컨퍼런스콜 정보 정리이며 투자 추천이 아니에요. 특정 종목의 매수·매도를 권하지 않고, 주가 예측도 하지 않아요. GAAP/비GAAP·일회성 항목 정의는 회사마다 달라요. 수치는 발표 이후 정정될 수 있으니 투자 전 각 회사 IR·SEC 원문을 다시 확인해 주세요. 투자 판단과 책임은 본인에게 있어요.