📌 핵심 요약 (2026.10.14 확인)
- 레버리지는 빌린 돈이나 배수 구조로 수익과 손실을 함께 키우는 방법이에요.
- 레버리지 ETF는 기초지수의 하루 수익률 배수를 추종해서, 오래 들고 있으면 결과가 배수와 달라질 수 있어요.
- 신용융자는 담보가 부족해지면 추가담보 요구 → 반대매매로 이어질 수 있어요.
“2배로 벌 수 있다”는 말은 “2배로 잃을 수 있다”는 말과 같아요. ⚠️
레버리지를 쓰든 안 쓰든, 용어부터 정확히 알아 두면 위험을 피하는 데 도움이 돼요.
레버리지란?
레버리지(leverage)는 ‘지렛대’라는 뜻이에요.
투자에서는 내 돈보다 큰 금액을 굴리거나, 수익률을 배수로 키우는 구조를 말해요.
| 방식 | 예시 | 핵심 위험 |
|---|---|---|
| 돈을 빌리기 | 신용거래융자, 미수거래 | 이자 · 반대매매 |
| 배수 상품 | 레버리지 ETF·ETN | 하루 배수 · 복리효과 |
| 파생상품 | 선물 · 옵션 | 원금 초과 손실 가능 |
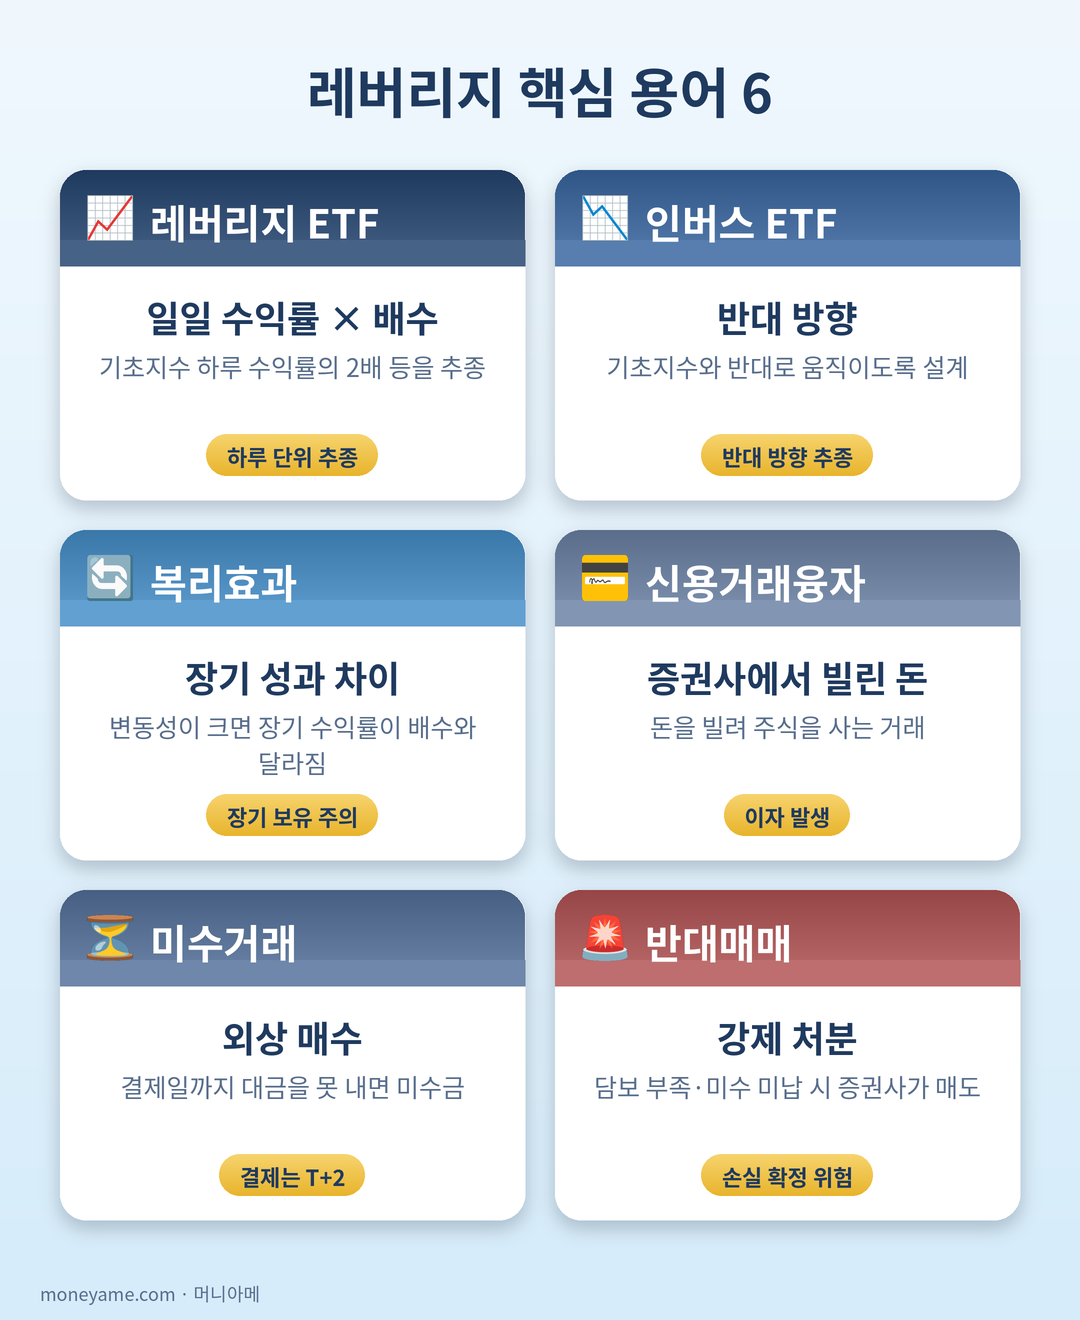
꼭 알아야 할 핵심 용어 6
① 레버리지 ETF·ETN
- 기초지수 하루 수익률의 일정 배수(예: 2배)를 추종하도록 만든 상품이에요.
- ETF는 펀드, ETN은 증권사가 발행하는 상장 채권 형태예요.
- 통틀어 ETP(상장지수상품)라고 불러요.
② 인버스
- 기초지수와 반대 방향으로 움직이도록 설계된 상품이에요.
- ‘인버스 2배‘처럼 반대 방향에 배수를 더한 상품도 있어요.
③ 복리효과 (음의 복리)
레버리지 ETP는 매일 배수를 다시 맞추기 때문에, 오래 보유하면 누적 수익률이 ‘기초지수 수익률 × 배수’와 달라질 수 있어요.
금융당국은 변동성이 커지면 손실이 크게 확대될 수 있다며 복리효과에 유의하라고 안내해요.
🧮 간단한 예
지수가 하루 +10%, 다음 날 −10%면 지수는 100 → 110 → 99예요. 2배 레버리지는 100 → 120 → 96이 돼요. 지수는 1% 빠졌는데 2배 상품은 4% 빠진 거예요. (수수료 등은 빼고 단순 계산)
④ 신용거래융자
- 증권사에서 돈을 빌려 주식을 사는 거래예요.
- 빌린 기간만큼 이자가 붙어요.
- 산 주식은 담보로 잡혀요.
⑤ 미수거래
- 주식 결제는 보통 매매일(T)부터 2영업일 뒤(T+2)예요.
- 증거금만 내고 사서 결제일까지 나머지 대금을 내지 못하면 ‘미수금’이 생겨요.
- 미수를 해결하지 못하면 반대매매 등 불이익이 생길 수 있어요.
⑥ 반대매매
담보가 부족하거나 미수금을 갚지 못했을 때, 증권사가 담보 주식을 강제로 파는 거예요.
원하지 않는 가격에 팔려 손실이 확정될 수 있어요.
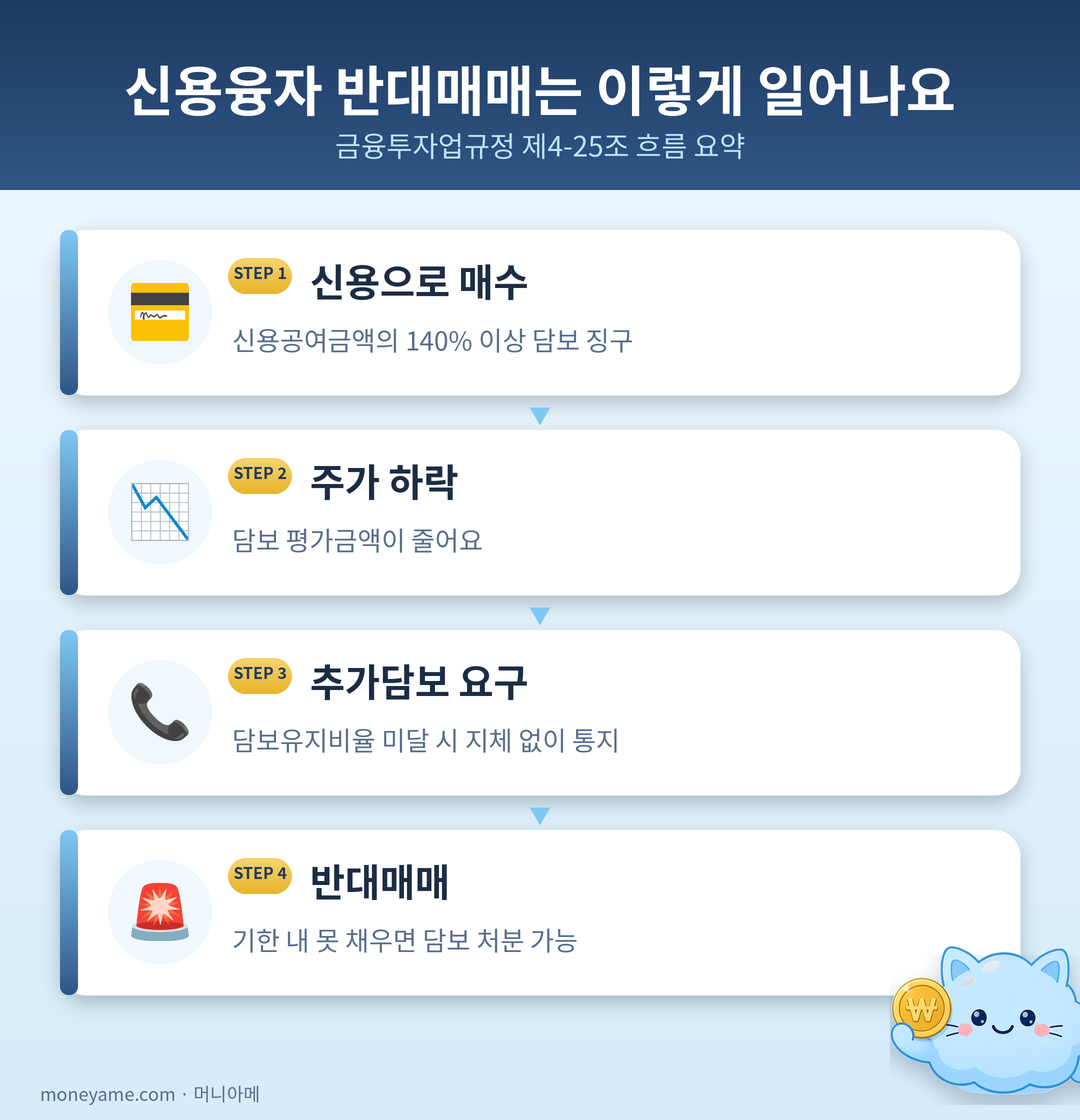
신용융자 반대매매는 어떻게 일어나요?
| 단계 | 규정 내용 (금융투자업규정 제4-25조) |
|---|---|
| 담보 징구 | 신용공여금액의 100분의 140 이상에 상당하는 담보를 받아야 해요. |
| 담보유지비율 | 증권사가 정한 일정 비율이에요. 증권사마다 다를 수 있어요. |
| 추가담보 요구 | 담보 평가금액 비율이 담보유지비율에 못 미치면 지체 없이 추가담보를 요구해요. |
| 요구 방법 | 내용증명, 통화 녹취, 사전 합의한 방법 등 입증 가능한 방법으로 해요. |
⚠️ 이것만은 꼭
추가담보 요구 연락을 놓치면 반대매매로 이어질 수 있어요. 증권사 알림 설정과 연락처를 미리 확인해 두세요.
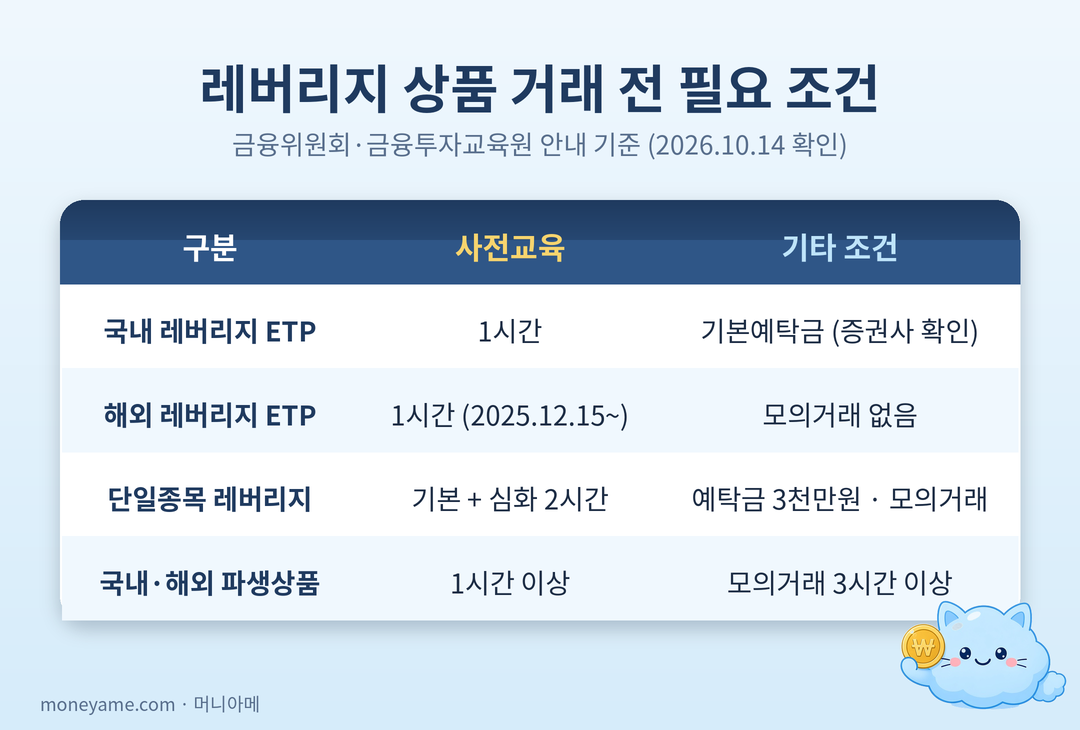
레버리지 상품 거래 전 필요한 조건
| 구분 | 사전교육 | 기타 |
|---|---|---|
| 국내 레버리지 ETP | 금융투자교육원 사전교육 1시간 | 기본예탁금 등은 거래 증권사 확인 |
| 해외 레버리지 ETP | 1시간 (2025.12.15부터 의무) | 모의거래는 없음 |
| 단일종목 레버리지·인버스 | 기본교육 + 심화교육(2시간) | 예탁금 3천만원(2026.7.31 시행), 모의거래 의무(2026.8.19~) |
| 국내·해외 파생상품 | 1시간 이상 | 모의거래 3시간 이상 |
- 교육 수강자와 계좌 명의는 반드시 같아야 해요.
- 금융투자교육원 사전교육 과정의 수강료는 4,000원이에요.
- 면제 여부나 예탁금 세부 기준은 거래 증권사에 문의하라고 안내돼 있어요.
레버리지 쓰기 전 체크리스트
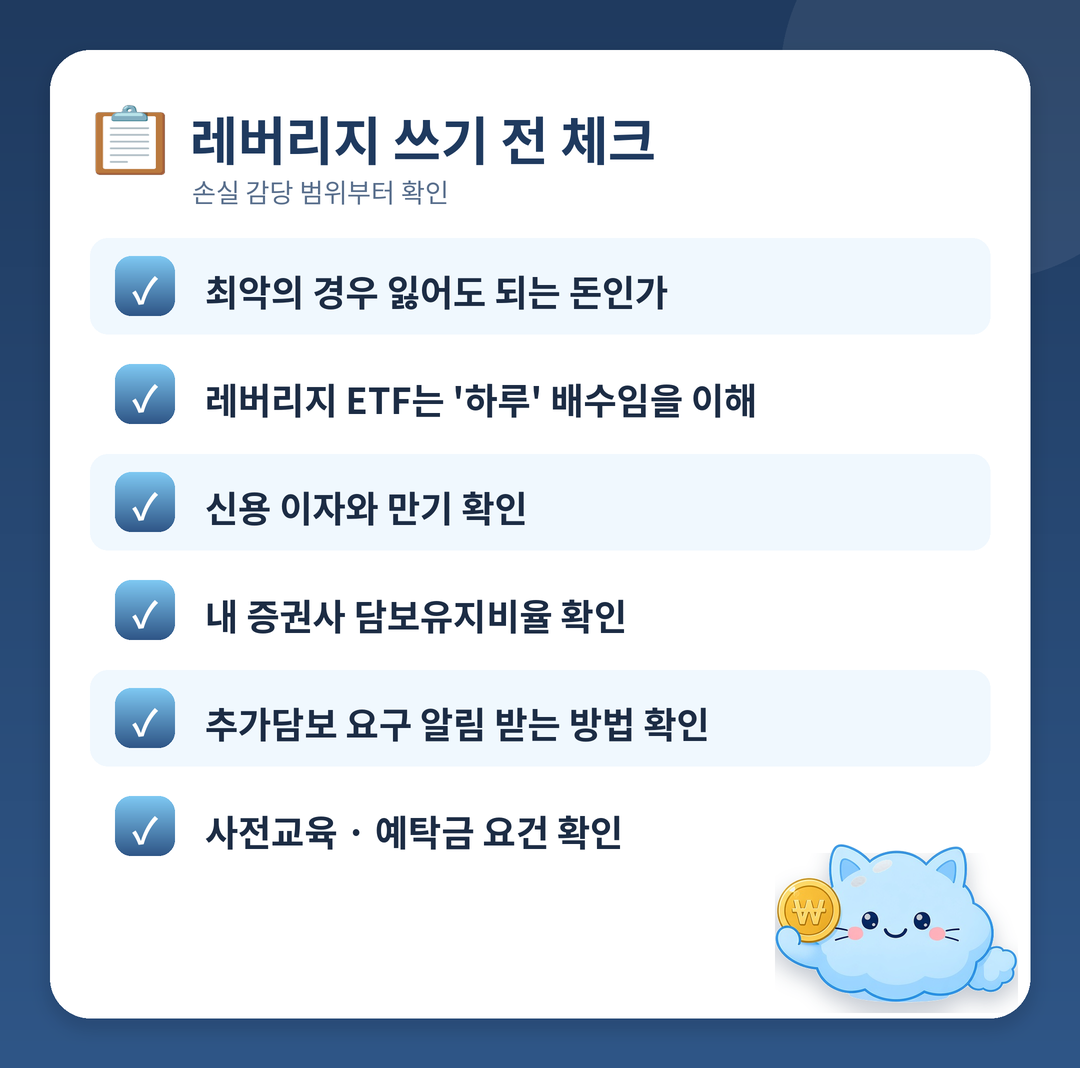
- 최악의 경우 잃어도 생활에 지장이 없는 돈인가요?
- 레버리지 ETF가 ‘하루’ 배수를 추종한다는 걸 이해했나요?
- 신용융자 이자율과 만기를 확인했나요?
- 내 증권사의 담보유지비율과 반대매매 기준을 확인했나요?
- 추가담보 요구 알림을 받을 연락처를 확인했나요?
- 사전교육·예탁금 요건을 확인했나요?
✅ 마무리 요약
- 레버리지 = 수익과 손실을 함께 키우는 구조예요.
- 레버리지 ETP는 하루 배수라, 오래 보유하면 결과가 달라질 수 있어요.
- 신용융자는 담보 부족 시 추가담보 요구 → 반대매매로 이어질 수 있어요.
- 레버리지 ETP·파생상품은 사전교육 등 요건이 있어요.
레버리지, 떠도는 주장 팩트체크
커뮤니티·X·유튜브·블로그에서 자주 보이는 주장을 법령과 공식 기관 자료 기준으로 짧게 짚어 봤어요. 사람·계정 인용은 하지 않고, 주장만 바꿔 적었어요.
💡 읽는 법
사실 = 법령·당국 안내와 일치
반만 사실 = 일부만 맞거나 전제가 빠짐
사실 아님 = 현행법·안내와 어긋남
아직 미정 = 정치·입법으로 바뀔 수 있음
반만 사실 주장: 레버리지 ETF는 오래 들고 있으면 무조건 손해다
하루 배수를 매일 다시 맞추는 구조라 횡보·고변동 구간에서 음의 복리가 생기기 쉬워요. 다만 한 방향 추세가 이어지면 배수보다 더 좋은 결과도 나올 수 있어 “무조건”은 아니에요. → 복리효과 · 출처: KDI 경제정보센터, KODEX ETF 가이드
사실 아님 주장: 지수가 제자리로 돌아오면 레버리지 ETF도 본전이다
증권사 위험고지서는 기초지수 누적수익률이 0%에 가까워도 레버리지 ETF는 마이너스일 수 있다고 적고 있어요. · 출처: 신한투자증권 위험고지서, 미래에셋증권 위험고지서
사실 아님 주장: 현금으로 산 레버리지 ETF도 급락하면 반대매매 당한다
반대매매는 신용융자·미수처럼 빌린 돈이나 미결제 대금이 있을 때 생겨요. 현금으로만 샀다면 증권사가 강제로 팔 근거가 없어요(가격 하락 손실은 별개). → 반대매매 · 출처: 금융투자업규정 제4-25조, 금융감독원 보도자료(2025.12.12)
사실 주장: 신용으로 사면 원금보다 더 잃을 수 있다
반대매매가 급락한 시초가에 체결되면 담보를 다 팔고도 빚이 남을 수 있어요. 증권사 신용거래 설명서도 원금 초과 손실 가능성을 고지해요. · 출처: 금융투자업규정 제4-25조, 증권사 위험고지서
사실 아님 주장: 미국 레버리지 ETF는 교육 없이 바로 살 수 있다
금융위원회 투자자 보호방안에 따라 해외 레버리지 ETP도 2025.12.15부터 사전교육 1시간이 의무예요. → 거래 전 조건 · 출처: 금융감독원 보도자료(2025.12.12), 금융투자교육원 사전교육 과정
| 주장 (요약) | 판정 | 핵심 근거 |
|---|---|---|
| 장기보유=무조건 손해 | 반만 사실 | 변동성·추세에 따라 달라짐 |
| 지수 원점이면 ETF도 원점 | 사실 아님 | 원점 회복해도 손실 가능 |
| 현금 매수도 반대매매 | 사실 아님 | 반대매매는 빚·미수에서 발생 |
| 신용 쓰면 원금 넘게 손실 | 사실 | 담보 처분 후 잔여 채무 가능 |
| 해외 레버리지는 교육 불필요 | 사실 아님 | 2025.12.15부터 사전교육 의무 |
⚠️ 이 섹션이 다루지 않는 것
특정 상품의 매수·매도를 권하지 않아요. 담보유지비율·반대매매 시점은 증권사 약관이 기준이니 거래 증권사에 꼭 확인하세요.
자주 묻는 질문 (FAQ)
Q. 레버리지 ETF를 오래 들고 있으면 안 되나요?
금지된 건 아니에요. 다만 하루 배수 구조라서 변동성이 크면 장기 누적 수익률이 배수와 달라질 수 있다는 점을 알고 있어야 해요.
Q. 신용융자와 미수거래는 뭐가 다른가요?
신용융자는 증권사와 약정을 맺고 돈을 빌리는 거예요. 미수거래는 결제일까지 내야 할 대금을 다 내지 않은 상태를 말해요.
Q. 담보유지비율은 모든 증권사가 같나요?
아니에요. 규정상 증권사가 정한 비율이라 증권사·종목에 따라 다를 수 있어요.
Q. 사전교육은 어디서 듣나요?
금융투자협회 금융투자교육원(kifin.or.kr)에서 들을 수 있어요. 수료번호를 거래 증권사에 등록해야 해요.
Q. 레버리지 상품을 추천하나요?
아니요. 이 글은 용어 이해를 돕는 정보예요.
특정 상품의 매수·매도를 권하지 않아요.
🔗 함께 읽으면 좋은 글
DART 사업보고서 읽는 법 · 청년미래적금 2차 · 도약계좌 갈아타기 · 2027 코인 과세 총정리
참고 자료 (공식 출처)
- 금융위원회: 해외 고위험 상품 투자자 보호방안 (사전교육·모의거래, 2025.12)
- 금융투자교육원: 국내외 레버리지 ETP Guide (사전교육)
- 금융투자교육원: 단일종목 레버리지·인버스 상장상품 거래 사전교육
- 금융투자업규정 제4-25조 (담보비율 등)
- 금융위원회 금융용어설명
- 확인일: 2026년 10월 14일 (KST)
※ 이 글은 정보 제공 목적이며 특정 상품·종목의 가입이나 매수·매도를 권유하지 않아요. 레버리지·파생상품은 원금 손실 위험이 커요. 제도와 수치는 바뀔 수 있으니 최신 내용은 공식 자료를 확인하세요. 금융 판단과 책임은 본인에게 있어요.